


계단실 정리하다가...(10)
 은빛라이칸추천36
 3,144
정리해보자우)
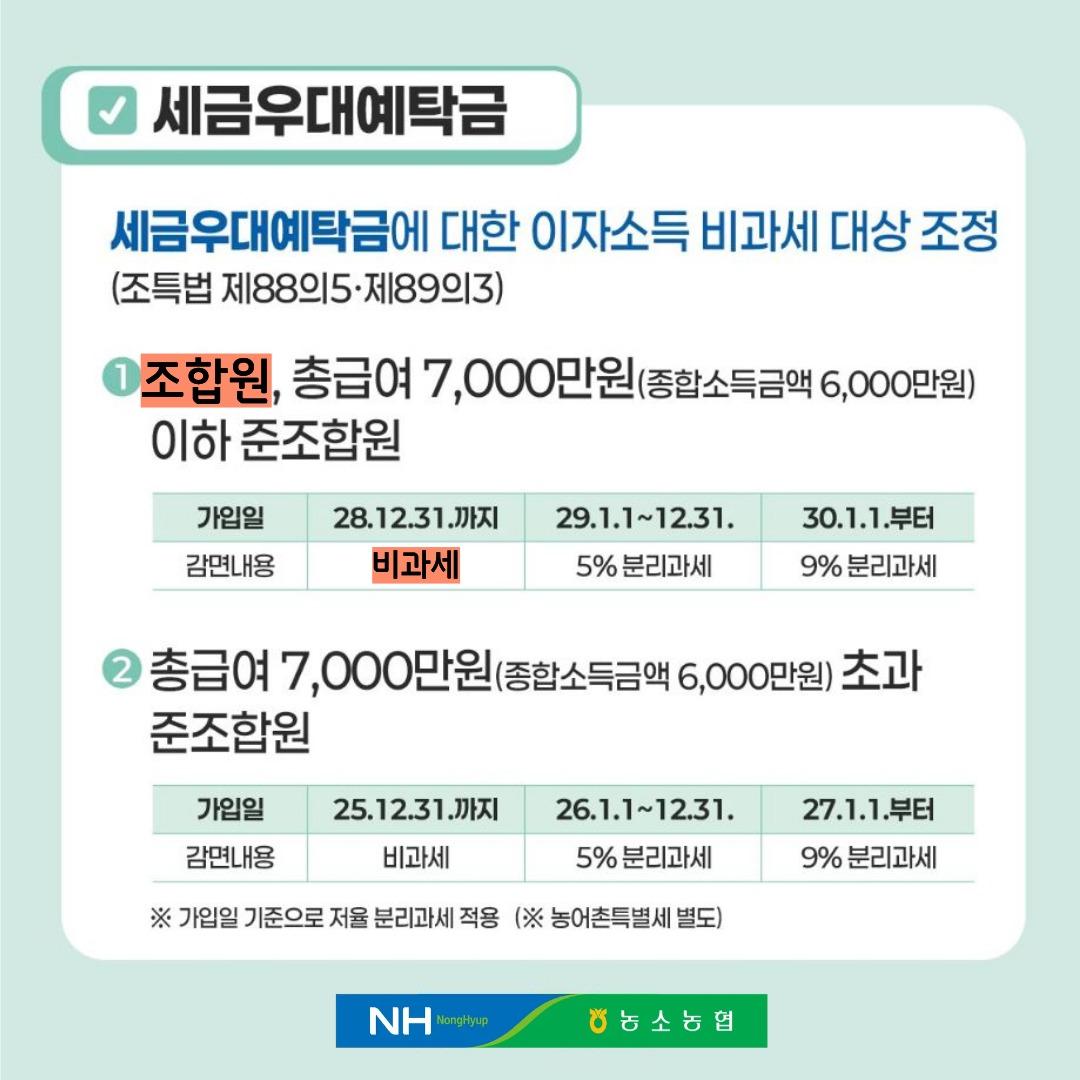
기존에는 준조합원이면 누구나 이자소득세(14%)를 면제받고 농어촌특별세(1.4%)만 냈으나, 2026년부터는 소득에 따라 차등 적용됩니다.
총급여 7,000만원 이하(백수포함) 저소득 준조합원 및 농업인 조합원은 2028년 말까지 기존 비과세(1.4%) 혜택이 유지됩니다.
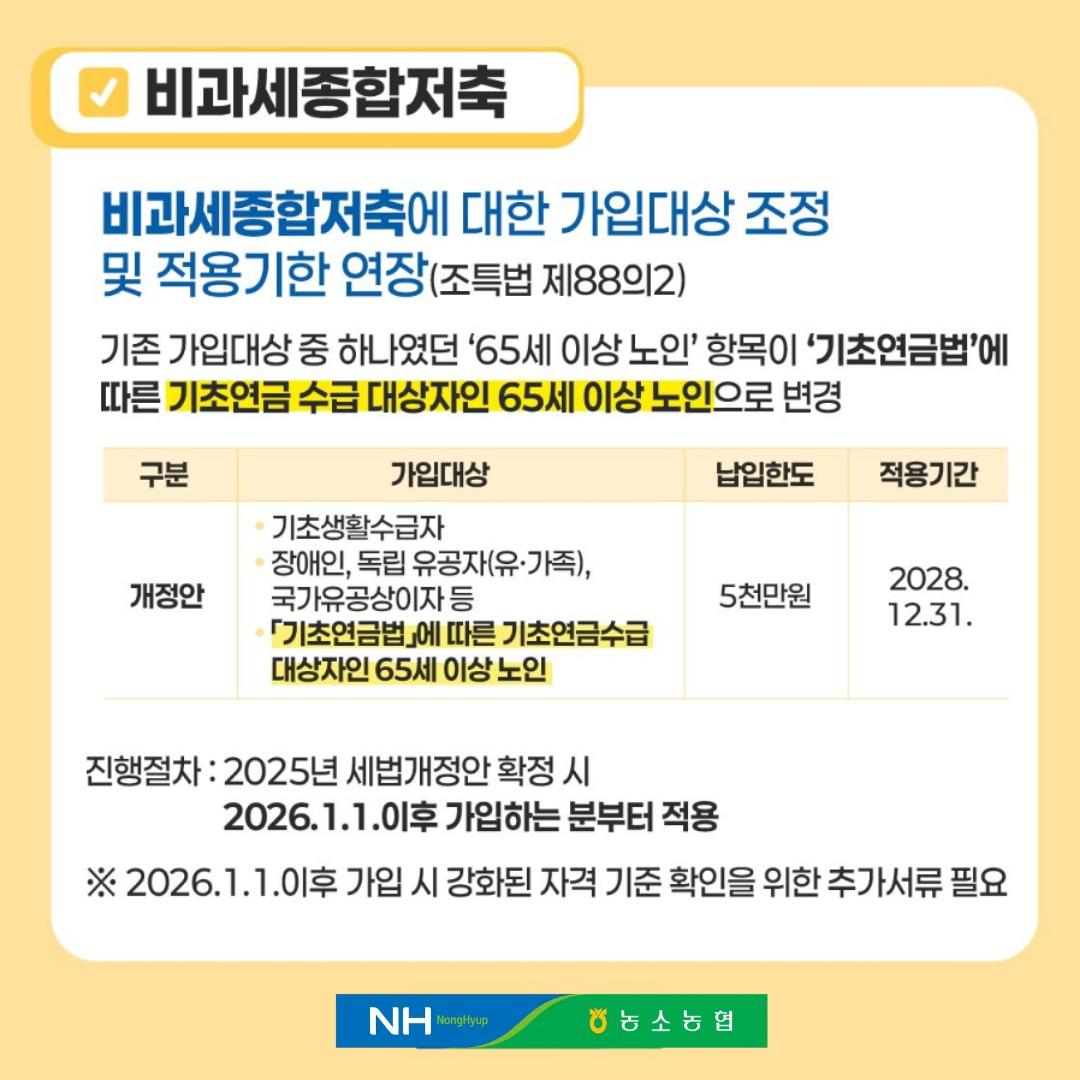
예전에는 65세이상이면 5천만원 비과세 해주었는데
이제는 거기에 기초연금수급자 항목이 추가되었어우~
아래는 관련 법 가져왔어우)
제88조의5(조합 등 출자금 등에 대한 과세특례) ① 농민ㆍ어민 및 그 밖에 상호 유대를 가진 거주자를 조합원ㆍ회원 등으로 하는 금융기관에 대한 대통령령으로 정하는 출자금으로서 1명당 2천만원 이하의 출자금에 대한 배당소득과 그 조합원ㆍ회원 등이 그 금융기관으로부터 받는 사업 이용 실적에 따른 배당소득(이하 이 조에서 “배당소득등”이라 한다) 중 2025년 12월 31일까지 출자함으로써 발생하는 배당소득등에 대해서는 소득세를 부과하지 아니하고, 2026년 1월 1일 이후 출자하여 발생하는 배당소득등에 대한 원천징수세율은 「소득세법」 제129조에도 불구하고 다음 각 호의 구분에 따른 세율을 적용하며, 그 배당소득등은 같은 법 제14조제2항에 따른 종합소득과세표준에 합산하지 아니한다.
1. 2026년 1월 1일부터 2026년 12월 31일까지 출자함으로써 발생하는 배당소득등: 100분의 5 (5%)
2. 2027년 1월 1일 이후 출자하여 발생하는 배당소득등: 100분의 9 (9%)
② 제1항에도 불구하고 같은 항에 따른 조합원ㆍ회원 등 중 제1호에 해당하는 거주자가 2026년 1월 1일부터 2028년 12월 31일까지 출자함으로써 발생하는 배당소득등에 대해서는 소득세를 부과하지 아니하고, 2029년 1월 1일 이후 출자하여 발생하는 배당소득등에 대한 원천징수세율은 「소득세법」 제129조에도 불구하고 제2호 각 목의 구분에 따른 세율을 적용하며, 그 배당소득등은 같은 법 제14조제2항에 따른 종합소득과세표준에 합산하지 아니한다.
1. 거주자: 다음 각 목의 어느 하나에 해당할 것
가. 대통령령으로 정하는 조합의 조합원일 것
나. 가목 외의 거주자로서 다음의 어느 하나에 해당하는 소득기준을 충족할 것
1) 직전 과세기간의 총급여액이 7천만원 이하인 거주자(직전 과세기간에 근로소득만 있거나 근로소득 및 종합소득과세표준에 합산되지 아니하는 종합소득이 있는 자로 한정한다)
2) 직전 과세기간의 종합소득과세표준에 합산되는 종합소득금액이 6천만원 이하인 거주자(직전 과세기간의 총급여액이 7천만원을 초과하는 근로소득이 있는 자는 제외한다)
2. 원천징수세율
가. 2029년 1월 1일부터 2029년 12월 31일까지 출자함으로써 발생하는 배당소득등: 100분의 5
나. 2030년 1월 1일 이후 출자하여 발생하는 배당소득등: 100분의 9
③ 제2항제1호의 요건을 충족하는 거주자 여부의 확인ㆍ관리, 그 밖에 필요한 사항은 대통령령으로 정한다.
제89조의3(조합등예탁금에 대한 저율과세 등) ① 농민ㆍ어민, 그 밖에 상호 유대를 가진 거주자를 조합원ㆍ회원 등으로 하는 조합 등에 대한 예탁금으로서 가입 당시 19세 이상인 거주자가 2025년 12월 31일까지 가입한 대통령령으로 정하는 예탁금(1명당 3천만원 이하의 예탁금만 해당하며, 이하 “조합등예탁금”이라 한다)에서 2007년 1월 1일부터 발생하는 이자소득에 대해서는 비과세하고, 2026년 1월 1일 이후 가입하여 발생하는 이자소득에 대한 원천징수세율은 「소득세법」 제129조에도 불구하고 다음 각 호의 구분에 따른 세율을 적용하며, 그 이자소득은 같은 법 제14조제2항에 따른 종합소득과세표준에 합산하지 아니하고, 「지방세법」에 따른 개인지방소득세를 부과하지 아니한다.
1. 2026년 1월 1일부터 2026년 12월 31일까지 가입함으로써 발생하는 이자소득: 100분의 5
2. 2027년 1월 1일 이후 가입하여 발생하는 이자소득: 100분의 9
② 제1항에도 불구하고 같은 항에 따른 거주자 중 제88조의5제2항제1호에 해당하는 거주자가 2026년 1월 1일부터 2028년 12월 31일까지 가입한 조합등예탁금에서 발생하는 이자소득에 대해서는 소득세를 부과하지 아니하고, 2029년 1월 1일 이후 가입하여 발생하는 이자소득에 대한 원천징수세율은 「소득세법」 제129조에도 불구하고 다음 각 호의 구분에 따른 세율을 적용하며, 그 이자소득은 같은 법 제14조제2항에 따른 종합소득과세표준에 합산하지 아니하고, 「지방세법」에 따른 개인지방소득세를 부과하지 아니한다.
1. 2029년 1월 1일부터 2029년 12월 31일까지 가입함으로써 발생하는 이자소득: 100분의 5
2. 2030년 1월 1일 이후 가입하여 발생하는 이자소득: 100분의 9
③ 제2항의 적용대상 여부의 확인ㆍ관리, 그 밖에 필요한 사항은 대통령령으로 정한다.
제88조의2(비과세종합저축에 대한 과세특례) ① 다음 각 호의 어느 하나에 해당하는 거주자가 1명당 저축원금이 5천만원(제89조에 따른 세금우대종합저축에 가입한 거주자로서 세금우대종합저축을 해지 또는 해약하지 아니한 자의 경우에는 5천만원에서 해당 거주자가 가입한 세금우대종합저축의 계약금액 총액을 뺀 금액으로 한다) 이하인 대통령령으로 정하는 저축(이하 이 조에서 “비과세종합저축”이라 한다)에 2028년 12월 31일까지 가입하는 경우 해당 저축에서 발생하는 이자소득 및 배당소득에 대해서는 소득세를 부과하지 아니한다.
1. 65세 이상인 거주자로서 「기초연금법」 제2조제3호에 따른 +기초연금 수급자
2. 「장애인복지법」 제32조에 따라 등록한 장애인
3. 「독립유공자 예우에 관한 법률」 제6조에 따라 등록한 독립유공자와 그 유족 또는 가족
4. 「국가유공자 등 예우 및 지원에 관한 법률」 제6조에 따라 등록한 상이자
5. 「국민기초생활보장법」 제2조제2호에 따른 수급자
6. 「고엽제후유의증 등 환자지원 및 단체설립에 관한 법률」 제2조제3호에 따른 고엽제후유의증환자
7. 「5ㆍ18민주유공자예우 및 단체설립에 관한 법률」 제4조제2호에 따른 5ㆍ18민주화운동부상자
② 삭제 <2024. 12. 31.>
③ 비과세종합저축의 가입절차, 가입대상의 확인, 계약금액 총액의 계산방법, 운용ㆍ관리 방법과 그 밖에 필요한 사항은 대통령령으로 정한다.
 본 게시물을 뉴스 및 기타 매체에서 인용하실 때는 '보배드림' 출처 표기를 부탁드립니다.은빛라이칸추천363,144IMPPIPE추천238스톰윈드추천240조국대권플랜추천221,059Anarchist9추천00금융치료에미친놈추천8472이러저러추천6247LANIGIRO추천223,251이카루스추천2961LionRock추천0306되면한다추천18650급하면어제나오던가추천676최진웅추천11226체데크추천1475,128이카루스추천21,512
댓글 0